270 millions de dollars de revenus en neuf mois
Optasia, fintech panafricaine cotée à la Johannesburg Stock Exchange (JSE), a généré 270 millions de dollars de chiffre d’affaires sur les neuf premiers mois de 2026, en hausse de 45 % sur un an, selon une interview de son directeur général Salvador Anglada publiée le 6 novembre 2026 par TechCabal. Le segment microcrédit a contribué pour 194 millions de dollars, soit environ 72 % des revenus du groupe. Le crédit airtime a apporté 75 millions de dollars.
La société, introduite en Bourse en novembre 2025 pour une valorisation d’environ 23,5 milliards de rands (1,4 milliard de dollars), dit vouloir porter le microcrédit à plus de 80 % de ses revenus. Il s’agit d’un objectif stratégique, et non d’un niveau déjà atteint.


Vendeur de cartes airtime, marché de Sabon Chori (Nigeria). Crédit : Kambai Akau / Wikimedia Commons, CC BY-SA 4.0 (recadré)
Du crédit airtime au financement des particuliers et PME
« L’entreprise a commencé avec le crédit airtime, et nous avons très bien réussi sur ce segment. Mais le crédit airtime reste essentiellement un produit de commodité », a déclaré M. Anglada à TechCabal. Optasia a d’abord permis aux abonnés mobiles d’obtenir une avance d’airtime lorsqu’ils n’avaient pas de quoi recharger leur téléphone. Sa plateforme sert désormais de couche de distribution de crédit pour des opérateurs télécoms, des banques et d’autres partenaires.
La demande, selon le dirigeant, vient de consommateurs qui ont besoin de financements de court terme et de petites entreprises qui peinent à obtenir un crédit bancaire classique faute de documents formels. TechCabal rappelle, via la Global Findex Database 2025 de la Banque mondiale, que seuls 7 % des adultes d’Afrique subsaharienne ont emprunté auprès d’un prestataire de mobile money en 2024, alors que ces prestataires représentaient près de 60 % de l’ensemble des emprunts formels dans la région.

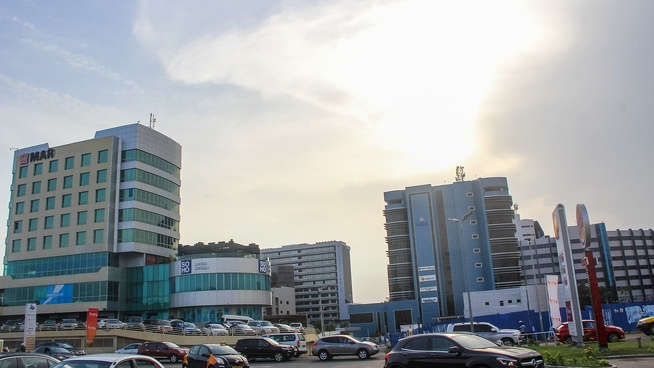
Skyline d’Accra (Ghana). Crédit : Synth85 / Wikimedia Commons, CC BY-SA 4.0 (recadré)
Données alternatives et plus de 100 000 variables
Pour évaluer la solvabilité, Optasia s’appuie sur des données alternatives et de l’apprentissage automatique, plutôt que sur des bulletins de paie ou un historique de crédit classique. M. Anglada indique que la société a développé plus de 100 000 variables par personne, puis sélectionne des combinaisons pour construire un profil de comportement et de risque. L’objectif déclaré n’est pas seulement d’accepter ou de refuser un dossier, mais de calibrer le montant empruntable et la capacité de remboursement.
Hors Afrique, le Pakistan est cité comme l’un des marchés les plus solides. Au Ghana, en Ouganda, en Zambie et dans d’autres marchés d’Afrique de l’Ouest, la demande de microcrédit augmente également, selon le dirigeant. Optasia évoque aussi le financement de commerçants et le besoin en fonds de roulement des PME.
Croissance au-dessus des objectifs d’introduction
Sur le premier semestre, M. Anglada fait état d’une croissance proche de 60 %, et le trading update des neuf mois confirme une hausse des revenus d’environ 45 %, au-dessus des orientations données lors de l’IPO. Il affirme que croissance et rentabilité dépassent les attentes fixées à l’introduction. Depuis la cotation, la société dit avoir renforcé conformité, comités de conseil d’administration et relations investisseurs.

Johannesburg Stock Exchange. Crédit : Andres de Wet / Wikimedia Commons, CC BY-SA 3.0 (recadré)


