Deux échéances, le 30 novembre et le 31 décembre

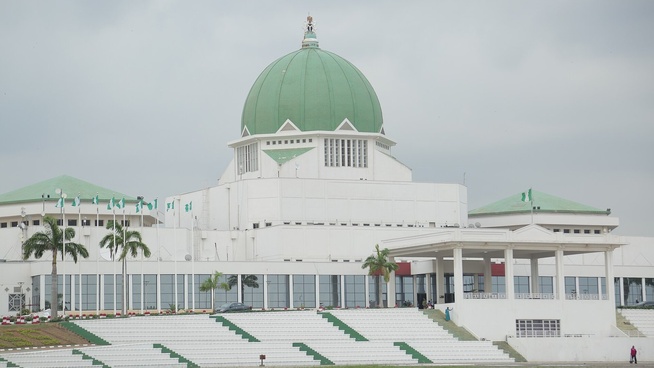
L’Assemblée nationale à Abuja. Crédit : Kabusa16 / Wikimedia Commons, CC BY-SA 4.0 (recadré 16:9)
Dans un avis public cité le 19 novembre 2026 par TechCabal et BusinessDay, le Nigerian Revenue Service (NRS, le fisc nigérian) fixe deux échéances aux prestataires de services sur actifs virtuels. Ils doivent déposer leur dossier d’enregistrement sur le portail fiscal nouvellement mis en service au plus tard le 30 novembre 2026, puis y connecter leurs systèmes avant le 31 décembre, afin de transmettre des données de transactions et de reverser les taxes collectées en jetons. Un opérateur n’est considéré comme enregistré qu’après ces deux étapes.
Les acteurs étrangers sans présence physique aussi concernés


L’Assemblée nationale à Abuja, avec la statue de la masse. Crédit : Kabusa16 / Wikimedia Commons, CC BY-SA 4.0 (recadré 16:9)
Les règles visent les entreprises nigérianes et étrangères qui fournissent des services sur actifs virtuels au Nigéria ou à des résidents nigérians, qu’elles y aient ou non une présence physique. Cela concerne notamment les plateformes d’échange, les places de marché entre particuliers, les courtiers, les portefeuilles en garde, les sociétés de paiement et de transfert d’argent, ainsi que les activités de transfert, d’échange ou de conservation d’actifs numériques, quel que soit le nom commercial ou le statut réglementaire. En sont exclus les particuliers qui utilisent des actifs virtuels à des fins personnelles, ainsi que les entreprises qui se bornent à accepter des cryptomonnaies en paiement de leurs propres biens ou services, sans que leurs obligations fiscales existantes en soient modifiées.
Un droit de timbre de 1,5 % déjà prévu depuis juillet


Ancien bureau du Federal Inland Revenue Service et ministère des Finances, Broad Street, Lagos. Crédit : satanoid / Wikimedia Commons, CC BY 2.0 (recadré 16:9)
Le portail « n’introduit aucun nouvel impôt », affirme le NRS, selon TechCabal. La TVA, le droit de timbre et la retenue à la source payables en jetons doivent être administrés par étapes. Le droit de timbre de 1,5 % sur les conversions entre cryptomonnaies et monnaie classique, dans les deux sens, figure déjà dans les lignes directrices du 31 juillet 2026 sur la fiscalité des actifs virtuels (circulaire d’information n° 2026/21), souvent présentées dans la presse comme publiées en août. Le prestataire doit prélever ce droit et le reverser au fisc. L’obligation naît au moment de la conversion au Nigéria.
Cet enregistrement fiscal ne vaut pas licence d’exploitation. Il reste distinct des agréments de la Securities and Exchange Commission, le gendarme boursier nigérian, de la Banque centrale et des autres régulateurs. Un prestataire peut s’enregistrer auprès du NRS tout en attendant une autorisation réglementaire, mais il doit toujours obtenir la licence requise le cas échéant. Le fisc invoque la loi fiscale nigériane de 2025 et la loi sur l’administration fiscale de 2025, notamment l’article 79. Il peut, lorsque la loi le permet, partager des informations avec d’autres autorités.
Un enregistrement fiscal, pas une licence d’exploitation
Le NRS a indiqué à TechCabal que le non-respect de l’une ou l’autre échéance expose à des « sanctions prévues par la loi et à d’autres mesures d’exécution ». Le détail de ces sanctions n’est pas précisé dans les comptes rendus de presse. Les spécifications techniques d’interface, nécessaires à l’intégration des systèmes, doivent être communiquées pendant cette phase.


