<?xml version="1.0" encoding="UTF-8"?>
<feed xmlns="http://www.w3.org/2005/Atom"  xmlns:media="http://search.yahoo.com/mrss/" xmlns:dc="http://purl.org/dc/elements/1.1/" xmlns:itunes="http://www.itunes.com/dtds/podcast-1.0.dtd" xmlns:geo="http://www.w3.org/2003/01/geo/wgs84_pos#" xmlns:georss="http://www.georss.org/georss" xmlns:photo="http://www.pheed.com/pheed/">
 <title>techafrika : actualité technologique africaine</title>
 <subtitle><![CDATA[retrouvez tout l'actualité technologique du continent africain sur www.techafrika.net]]></subtitle>
 <link rel="alternate" type="text/html" href="https://www.techafrika.net" />
 <link rel="self" type="text/xml" href="https://www.techafrika.net/xml/atom.xml" />
 <id>https://www.techafrika.net/</id>
 <updated>2026-11-06T17:30:34+01:00</updated>
 <generator uri="http://www.wmaker.net">Webzine Maker</generator>
  <icon>https://www.techafrika.net/favicon.ico</icon>
  <logo>https://www.techafrika.net/var/style/logo.jpg?v=1346921718</logo>
  <entry>
   <title>Afrique : Enza lève 6 millions de dollars pour connecter les banques aux réseaux de paiement</title>
   <updated>2026-11-05T08:53:00+01:00</updated>
   <id>https://www.techafrika.net/Afrique-Enza-leve-6-millions-de-dollars-pour-connecter-les-banques-aux-reseaux-de-paiement_a2541.html</id>
   <category term="business" />
   <photo:imgsrc>https://www.techafrika.net/photo/art/imagette/98604464-68812651.jpg</photo:imgsrc>
   <published>2026-11-05T09:05:00+01:00</published>
   <author><name>La Rédaction</name></author>
   <content type="html">
    <![CDATA[
La société de technologies de paiement Enza clôture un tour Seed+ de 6 millions de dollars mené par 4DX Ventures, avec British International Investment, Quona Capital et Algebra Ventures. Présente dans 12 pays, elle voit ses volumes contractualisés croître de 35 à 40 % par mois et détient depuis septembre une licence PSP Enhanced de la Bank of Ghana.     <div><b>Seed+ mené par 4DX, BII en nouvel investisseur</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98604464-68812651.jpg?v=1793863196" alt="Afrique : Enza lève 6 millions de dollars pour connecter les banques aux réseaux de paiement" title="Afrique : Enza lève 6 millions de dollars pour connecter les banques aux réseaux de paiement" />
     </div>
     <div>
      <p>Enza a levé 6 millions de dollars lors d’un tour Seed+ annoncé le 5 novembre 2026 par Business Tech Africa. Le tour est mené par 4DX Ventures. British International Investment (BII) entre au capital comme nouvel investisseur, tandis que Quona Capital et Algebra Ventures, déjà présents, participent de nouveau.</p>
<p>Fondée en 2022 par Hany Fekry et Hamish Houston, deux anciens dirigeants de Network International, Enza vend aux banques et fintechs une couche technologique pour brancher cartes, portefeuilles mobiles et systèmes de paiement locaux sans reconstruire chaque connexion.</p>
     </div>
     <br style="clear:both;"/>
     <div><b>Une seule intégration vers Visa, Verve ou PayShap</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98604464-68812656.jpg?v=1793863206" alt="Afrique : Enza lève 6 millions de dollars pour connecter les banques aux réseaux de paiement" title="Afrique : Enza lève 6 millions de dollars pour connecter les banques aux réseaux de paiement" />
     </div>
     <div>
      <p>La plateforme relie les institutions financières aux réseaux internationaux Visa et Mastercard, ainsi qu’à des systèmes locaux : Verve au Nigeria, AfriGo en Afrique du Sud et Meeza en Égypte. Elle s’interface aussi avec les infrastructures domestiques NIBSS (Nigeria), PayShap (Afrique du Sud) et InstaPay (Égypte). L’enjeu affiché : une intégration unique plutôt qu’une mosaïque de connecteurs à maintenir.</p>
<p>Contrairement à Paystack, Flutterwave ou Moniepoint, qui adressent surtout les commerçants, Enza se positionne côté banques et institutions financières, qui facturent ensuite leurs propres services de paiement. Le modèle repose sur des frais liés aux transactions traitées. L’entreprise indique que ses volumes contractualisés mensuels progressent de 35 à 40 % d’un mois sur l’autre.</p>
     </div>
     <br style="clear:both;"/>
     <div><b>Douze pays et licence PSP au Ghana</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98604464-68812659.jpg?v=1793863223" alt="Afrique : Enza lève 6 millions de dollars pour connecter les banques aux réseaux de paiement" title="Afrique : Enza lève 6 millions de dollars pour connecter les banques aux réseaux de paiement" />
     </div>
     <div>
      <p>Enza sert des banques et fintechs dans 12 pays, avec des bureaux en Égypte, en Afrique du Sud, au Ghana et au Nigeria. En septembre 2026, elle a démarré ses opérations commerciales au Ghana après l’obtention d’une licence Payment Service Provider Enhanced auprès de la Bank of Ghana.</p>
<p>Chirantan Patnaik, Head of Disruptive Ventures chez BII, estime que la technologie peut aider les institutions financières à baisser leurs coûts et à étendre leurs services aux PME. Business Tech Africa rappelle toutefois que des économies côté banque ne se traduisent pas automatiquement par des frais plus bas pour le commerçant.</p>
     </div>
     <br style="clear:both;"/>
     <div><b>Face à Interswitch et Flutterwave</b></div>
     <div>
      <p>Les 6 millions doivent financer l’entrée sur de nouveaux marchés africains, l’obtention de licences supplémentaires et le développement produit. Enza concurrence des acteurs d’infrastructure déjà installés, notamment Interswitch et Flutterwave. Sa croissance dépendra du nombre d’institutions signataires, des volumes traités et de la solidité de ces relations à mesure qu’elle s’étend.</p>
<p>Pour techafrika, le tour confirme un pari B2B sur les rails de paiement bancaires : 12 pays, une licence ghanéenne fraîche et des volumes contractualisés en hausse de 35 à 40 % par mois, face à des rivaux déjà implantés.</p>
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.techafrika.net/Afrique-Enza-leve-6-millions-de-dollars-pour-connecter-les-banques-aux-reseaux-de-paiement_a2541.html" />
  </entry>
  <entry>
   <title>Nigeria : Grey obtient sa licence IMTO pour les transferts internationaux entrants</title>
   <updated>2026-11-05T08:44:00+01:00</updated>
   <id>https://www.techafrika.net/Nigeria-Grey-obtient-sa-licence-IMTO-pour-les-transferts-internationaux-entrants_a2540.html</id>
   <category term="business" />
   <photo:imgsrc>https://www.techafrika.net/photo/art/imagette/98604432-68812611.jpg</photo:imgsrc>
   <published>2026-11-05T08:03:00+01:00</published>
   <author><name>La Rédaction</name></author>
   <content type="html">
    <![CDATA[
La Banque centrale du Nigeria agrée Grey, fintech soutenue par Y Combinator, comme opérateur international de transfert d’argent. La licence couvre les flux P2P, B2C et B2B avec paiement en naira. Le pays a reçu environ 22,8 milliards de dollars de transferts personnels en 2025, selon des données de la Banque mondiale citées par l’entreprise.     <div><b>Agrément CBN sur les flux entrants en naira</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98604432-68812611.jpg?v=1793862686" alt="Nigeria : Grey obtient sa licence IMTO pour les transferts internationaux entrants" title="Nigeria : Grey obtient sa licence IMTO pour les transferts internationaux entrants" />
     </div>
     <div>
      <p>Grey a obtenu l’agrément de la Central Bank of Nigeria (CBN) pour opérer comme international money transfer operator (IMTO). Selon TechTrends Kenya, qui relaie l’annonce le 3 novembre 2026, la fintech adossée à Y Combinator peut désormais traiter des transferts internationaux entrants vers le Nigeria, avec paiement aux bénéficiaires en naira.</p>
<p>Les services couverts comprennent les flux person-to-person, business-to-person et business-to-business, sous réserve du respect de la réglementation CBN. L’agrément ouvre ainsi un canal régulé sur l’un des plus grands marchés de transferts du continent.</p>
     </div>
     <br style="clear:both;"/>
     <div><b>22,8 milliards de dollars de transferts en 2025</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98604432-68812617.jpg?v=1793862994" alt="Nigeria : Grey obtient sa licence IMTO pour les transferts internationaux entrants" title="Nigeria : Grey obtient sa licence IMTO pour les transferts internationaux entrants" />
     </div>
     <div>
      <p>Grey cite des données de la Banque mondiale selon lesquelles le Nigeria a reçu environ 22,8 milliards de dollars de transferts personnels en 2025. L’entreprise attend de l’agrément un renforcement de sa position sur ce marché et un élargissement de ses corridors de paiement internationaux, au service de particuliers, de professionnels et d’entreprises recevant des fonds depuis l’étranger.</p>
<p>« Regulatory compliance is central to how we build and operate our financial services. As we expand across markets, it is important that our operations meet the requirements of the regulators responsible for overseeing them », déclare Idorenyin Obong, directeur général et cofondateur de Grey, cité par TechTrends. Il ajoute que l’approbation CBN « strengthens our ability to facilitate inbound international transfers » et reflète un engagement de long terme sur les infrastructures financières transfrontalières.</p>
     </div>
     <br style="clear:both;"/>
     <div><b>Déjà enregistrée aux États-Unis et au Canada</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98604432-68812618.jpg?v=1793863015" alt="Nigeria : Grey obtient sa licence IMTO pour les transferts internationaux entrants" title="Nigeria : Grey obtient sa licence IMTO pour les transferts internationaux entrants" />
     </div>
     <div>
      <p>L’agrément nigérian s’ajoute aux enregistrements déjà obtenus en Amérique du Nord. Aux États-Unis, Grey est enregistrée comme money services business (MSB) auprès du Financial Crimes Enforcement Network (FinCEN). Au Canada, elle détient un enregistrement MSB auprès du Financial Transactions and Reports Analysis Centre (FINTRAC) et est inscrite comme payment service provider au titre du Retail Payment Activities Act (RPAA).</p>
     </div>
     <br style="clear:both;"/>
     <div><b>« Assez de wallets », manque le sous-jacent</b></div>
     <div>
      <p>La licence intervient alors qu’Obong a plaidé, la semaine précédente à la conférence Moonshot de TechCabal à Lagos, pour que les fintechs africaines maîtrisent davantage les couches sous-jacentes des paiements. « African money still clears through New York or London on its way to the country next door », a-t-il dit. « We have enough wallets. What’s missing is the layer underneath: settlement, liquidity and compliance. »</p>
<p>Pour techafrika, l’agrément IMTO donne à Grey un cadre régulé pour les transferts entrants en naira sur un marché de près de 23 milliards de dollars, tout en prolongeant une trajectoire déjà amorcée côté FinCEN et FINTRAC.</p>
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.techafrika.net/Nigeria-Grey-obtient-sa-licence-IMTO-pour-les-transferts-internationaux-entrants_a2540.html" />
  </entry>
  <entry>
   <title>Sénégal : Visa signe son premier accord avec l’État sur les paiements numériques</title>
   <updated>2026-11-03T08:40:00+01:00</updated>
   <id>https://www.techafrika.net/Senegal-Visa-signe-son-premier-accord-avec-l-Etat-sur-les-paiements-numeriques_a2535.html</id>
   <category term="business" />
   <photo:imgsrc>https://www.techafrika.net/photo/art/imagette/98576706-68785051.jpg</photo:imgsrc>
   <published>2026-11-03T09:40:00+01:00</published>
   <author><name>La Rédaction</name></author>
   <content type="html">
    <![CDATA[
Visa et le ministère des Télécommunications et du Numérique ont annoncé le 30 octobre 2026 un protocole d’accord de deux ans, le premier de ce type avec une institution gouvernementale sénégalaise. Objectif : explorer les paiements particuliers-État et État-particuliers, sans service ni calendrier encore fixés.     <div><b>Un MoU de deux ans, premier du genre</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98576706-68785051.jpg?v=1793687633" alt="Sénégal : Visa signe son premier accord avec l’État sur les paiements numériques" title="Sénégal : Visa signe son premier accord avec l’État sur les paiements numériques" />
     </div>
     <div>
      <p>Dans un communiqué daté du 30 octobre 2026 à Dakar, Visa et le ministère des Télécommunications et du Numérique du Sénégal annoncent la signature d’un memorandum of understanding (MoU) de deux ans. Agence Ecofin et Ecofin Agency confirment l’annonce faite le vendredi 30 octobre. Visa présente ce texte comme le premier cadre de partenariat signé avec une institution gouvernementale au Sénégal.</p>
<p>Le protocole repose sur un dialogue public-privé structuré et le partage d’expertise. Il couvre les paiements digitaux, l’innovation financière, la cybersécurité et les enjeux réglementaires, ainsi que des cas d’usage à fort impact pour moderniser les services publics et élargir l’accès aux services financiers numériques.</p>
     </div>
     <br style="clear:both;"/>
     <div><b>Impôts, amendes, aides : P2G et G2P à l’étude</b></div>
     <div>
      <p>Visa et le ministère exploreront notamment les paiements des particuliers vers l’État (P2G, Person-to-Government) et les versements de l’État vers les particuliers (G2P, Government-to-Person). Agence Ecofin précise que le P2G couvre impôts, frais de procédure ou pénalités, et que le G2P désigne aides ou prestations. Dématérialiser ces flux vise à réduire les files aux guichets, limiter le cash et faciliter le suivi.</p>
<p>Aucun service concret, aucun pilote nommé et aucun calendrier de déploiement ne sont annoncés. Ecofin Agency le souligne : l’accord reste exploratoire. Le partage de connaissances en cybersécurité et en innovation financière doit accompagner ces travaux, dans un environnement que Visa et le ministère décrivent comme « sûr et résilient ».</p>
     </div>
     <br style="clear:both;"/>
     <div><b>Samba Diouf : « passer de l’intention aux résultats »</b></div>
     <div>
      <p>Le ministre Samba Diouf, cité dans le communiqué Visa et par Fintech Global, déclare : « This strategic partnership with Visa marks a decisive step forward in our efforts to accelerate the New Deal Technologique. Now is the time for action: we must be fully operational and move from intent to tangible results by deploying practical, secure and inclusive solutions that directly address the everyday needs of Senegalese citizens. »</p>
<p>Aminata Kane, senior vice-présidente et group country manager de Visa pour l’Afrique de l’Ouest et centrale, affirme que Visa veut « identify tangible opportunities to facilitate access to digital services and support the long-term development of the payments ecosystem in Senegal ». Agence Ecofin situe ces usages potentiels dans le règlement des taxes, l’obtention de documents d’identité ou le paiement d’amendes de circulation — toujours à l’état d’ambitions, pas de produits livrés.</p>
     </div>
     <br style="clear:both;"/>
     <div><b>Un cadre, pas encore un déploiement</b></div>
     <div>
      <p>Le MoU ne crée ni obligation de volume, ni exclusivité, ni feuille de route publique détaillée. Il formalise surtout un canal d’échange entre Visa et l’administration sénégalaise autour du New Deal Technologique. Pour techafrika, trois faits tiennent : signature le 30 octobre 2026, durée de deux ans, premier accord de ce type entre Visa et une institution de l’État au Sénégal — sans service ni date de mise en service annoncés.</p>
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.techafrika.net/Senegal-Visa-signe-son-premier-accord-avec-l-Etat-sur-les-paiements-numeriques_a2535.html" />
  </entry>
  <entry>
   <title>Safaricom : Peter Ndegwa veut faire de M-PESA une plateforme d'épargne, d'investissement et d'assurance</title>
   <updated>2026-10-28T08:42:00+01:00</updated>
   <id>https://www.techafrika.net/Safaricom-Peter-Ndegwa-veut-faire-de-M-PESA-une-plateforme-d-epargne-d-investissement-et-d-assurance_a2521.html</id>
   <category term="business" />
   <photo:imgsrc>https://www.techafrika.net/photo/art/imagette/98517695-68705920.jpg</photo:imgsrc>
   <published>2026-10-28T10:15:00+01:00</published>
   <author><name>La Rédaction</name></author>
   <content type="html">
    <![CDATA[
Dans une interview télévisée rapportée le 27 octobre 2026, Peter Ndegwa, directeur général de Safaricom, a décrit la prochaine étape de M-PESA : payer, épargner, investir et s'assurer depuis la même plateforme. Aucun nouveau produit, tarif ou calendrier de lancement n'accompagne cette feuille de route.     <div><b>Quatre usages, une même ambition</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98517695-68705920.jpg?v=1793172963" alt="Safaricom : Peter Ndegwa veut faire de M-PESA une plateforme d'épargne, d'investissement et d'assurance" title="Safaricom : Peter Ndegwa veut faire de M-PESA une plateforme d'épargne, d'investissement et d'assurance" />
     </div>
     <div>
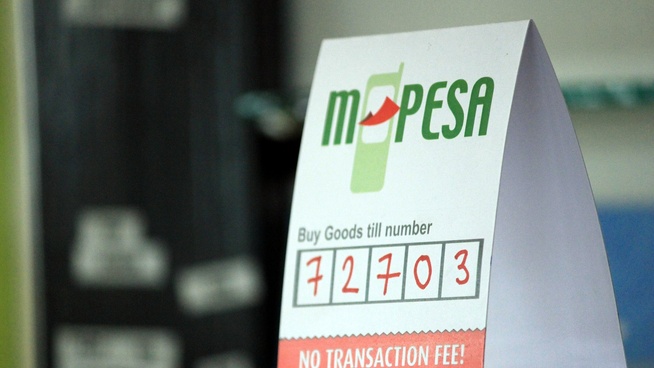
      « We want to broaden and democratise access so you can either pay, you can save, you can invest, you can insure using M-PESA », a déclaré Peter Ndegwa dans l'entretien avec la journaliste Victoria Rubadiri, selon tech-ish. À la tête de Safaricom depuis le 1er avril 2020, il est le premier Kenyan à diriger l'opérateur. <br />  L'interview dresse le bilan de six ans et demi de mandat, de l'entrée en Éthiopie à l'objectif affiché de faire de Safaricom « Africa's leading purpose-led technology company ». Pour M-PESA, le message porte davantage sur l'extension de services déjà amorcés que sur une annonce produit précise.
     </div>
     <br style="clear:both;"/>
     <div><b>L'épargne et l'investissement sont déjà en place</b></div>
     <div>
      Sur M-PESA, l'épargne existe déjà via M-Shwari et KCB M-PESA. L'investissement est accessible dès 100 shillings kenyans via le fonds monétaire Ziidi, et Ziidi Trader permet d'acheter et de vendre des actions de la Nairobi Securities Exchange depuis le téléphone, en partenariat avec le courtier Kestrel Capital. <br />  Selon les chiffres rappelés par tech-ish à partir des publications de Safaricom, les produits d'épargne et d'investissement détenaient 21,0 milliards de shillings kenyans pour 2,2 millions de clients actifs à fin mars 2026, contre 600 000 clients un an plus tôt. L'assurance reste le volet le moins développé : Safaricom Insurance Agency commercialise des couvertures depuis août 2024, notamment intégrées aux téléphones vendus en boutique et en option pour les abonnés Home Fibre.
     </div>
     <br style="clear:both;"/>
     <div><b>150 millions de transactions par jour, et l'IA anti-fraude</b></div>
     <div>
      Peter Ndegwa a avancé le chiffre d'environ 150 millions de transactions M-PESA par jour. Les résultats publiés de Safaricom pour l'exercice clos en mars 2026 font état de 46,4 milliards de transactions, soit environ 127 millions par jour en moyenne, en hausse de 25,1 %. Tech-ish note qu'un niveau proche de 150 millions en octobre est plausible si la croissance s'est poursuivie, mais que Safaricom n'a pas publié de chiffre officiel pour octobre. <br />  À ce volume, le contrôle de la fraude repose sur l'intelligence artificielle. Safaricom indique disposer de plus de 70 modèles d'IA en production, et la plateforme Fintech 2.0, sur laquelle M-PESA a basculé en 2025, est dimensionnée pour 6 000 transactions par seconde.
     </div>
     <br style="clear:both;"/>
     <div><b>Banques concurrentes et partenaires à la fois</b></div>
     <div>
      Ndegwa décrit les banques et assureurs comme « competitors, but they're also partners ». Fuliza s'appuie sur KCB et NCBA ; KCB M-PESA est un produit KCB ; les prêts de court terme pour Pochi La Biashara et les commerçants passent par Sidian Bank et Diamond Trust Bank, associés à des fintechs de crédit. <br />  Côté réseau, Safaricom a dépensé 55,8 milliards de shillings kenyans d'investissements au Kenya sur l'exercice clos en mars 2026, soit environ 430 millions de dollars, un ordre de grandeur cohérent avec la fourchette de 400 à 500 millions de dollars par an citée par Ndegwa. Pour les utilisateurs, l'interview fixe une direction sans date de lancement : la prochaine phase de M-PESA est déjà en germe dans les produits existants, l'assurance restant le maillon le plus ouvert.
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.techafrika.net/Safaricom-Peter-Ndegwa-veut-faire-de-M-PESA-une-plateforme-d-epargne-d-investissement-et-d-assurance_a2521.html" />
  </entry>
  <entry>
   <title>Afrique : la fintech Moment, née chez MultiChoice, lève 22 millions de dollars pour ses paiements aux entreprises</title>
   <updated>2026-10-27T11:42:00+01:00</updated>
   <id>https://www.techafrika.net/Afrique-la-fintech-Moment-nee-chez-MultiChoice-leve-22-millions-de-dollars-pour-ses-paiements-aux-entreprises_a2517.html</id>
   <category term="business" />
   <photo:imgsrc>https://www.techafrika.net/photo/art/imagette/98507670-68697640.jpg</photo:imgsrc>
   <published>2026-10-27T13:10:00+01:00</published>
   <author><name>La Rédaction</name></author>
   <content type="html">
    <![CDATA[
Moment, une société d’infrastructure de paiement basée au Cap, a bouclé une série A de 22 millions de dollars menée par AlphaCode Venture Partners, avec General Catalyst, MultiChoice et Canal+. La fintech, qui dit traiter 600 000 transactions par jour, a levé 55 millions de dollars depuis sa création.     <div><b>AlphaCode en tête, Canal+ fait son entrée</b></div>
     <div style="position:relative; text-align : center; padding-bottom: 1em;">
      <img src="https://www.techafrika.net/photo/art/default/98507670-68697640.jpg?v=1793096579" alt="Afrique : la fintech Moment, née chez MultiChoice, lève 22 millions de dollars pour ses paiements aux entreprises" title="Afrique : la fintech Moment, née chez MultiChoice, lève 22 millions de dollars pour ses paiements aux entreprises" />
     </div>
     <div>
      Annoncé le 4 août par l’entreprise, le tour de table est mené par AlphaCode Venture Partners. Les investisseurs existants General Catalyst et MultiChoice remettent au pot, et Canal+ entre au capital. Le groupe français contrôle désormais entièrement MultiChoice, et il est coté à la Bourse de Johannesburg depuis juin. Le site Business OI est revenu sur l’opération le 26 octobre. <br />  Selon TechCentral, il s’agit du deuxième tour de cette taille pour Moment. En mai 2024, une extension de son tour d’amorçage avait rapporté environ 21,7 millions de dollars, pour une valorisation de 82 millions de dollars après l’opération. La valorisation de la série A n’a pas été communiquée.
     </div>
     <br style="clear:both;"/>
     <div><b>Une coentreprise lancée par MultiChoice en 2023</b></div>
     <div>
      Moment a été présentée par MultiChoice en mai 2023. Elle est née d’une coentreprise avec le spécialiste des paiements Rapyd et le fonds General Catalyst. L’idée était d’adosser une activité de paiement panafricaine aux flux du groupe de télévision, alors d’environ 3,5 milliards de dollars par an sur 22 millions de foyers. Elle a démarré ses opérations au second semestre 2023. <br />  L’entreprise a son siège au Cap et des bureaux à Dubaï, Johannesburg, Lagos, Kigali et Londres. Selon TechCentral, ses clients tiers réduisent peu à peu sa dépendance initiale à MultiChoice.
     </div>
     <br style="clear:both;"/>
     <div><b>Encaissement et fidélisation pour les grands comptes</b></div>
     <div>
      Moment vend ses services aux entreprises, pas au grand public. Ses clients sont des facturiers et des grands marchands, comme les assureurs et les plateformes d’abonnement. Elle leur propose des paiements récurrents, des outils de relance des clients, la récupération des paiements échoués en ligne comme en physique, et une intégration directe à leurs systèmes de facturation. Des outils sans code ou à faible code visent les plus petits marchands. <br />  La plateforme accepte les cartes, le mobile money, les virements instantanés, les portefeuilles électroniques, les prélèvements récurrents et les paiements en espèces. Son directeur général, Joel Yarbrough, affirme qu’elle traite des paiements pour 10 millions de personnes par mois et s’appuie sur un réseau de plus de deux millions de points d’acceptation physiques.
     </div>
     <br style="clear:both;"/>
     <div><b>Des fonds pour l’expansion sur le continent</b></div>
     <div>
      La levée doit servir à densifier le réseau de Moment, à améliorer sa plateforme et à accélérer son expansion en Afrique. L’entreprise met en avant la fragmentation des usages selon les pays : en Afrique du Sud, plus des deux tiers des paiements se font encore en magasin, et au Nigeria les virements instantanés dominent. Ailleurs, le mobile money est éclaté entre des dizaines d’opérateurs. <br />  L’opération s’inscrit dans une année où, selon Business OI, les startups africaines ont levé 2,49 milliards de dollars sur les neuf premiers mois. La fintech reste le premier secteur.
     </div>
     <br style="clear:both;"/>
    ]]>
   </content>
   <link rel="alternate" href="https://www.techafrika.net/Afrique-la-fintech-Moment-nee-chez-MultiChoice-leve-22-millions-de-dollars-pour-ses-paiements-aux-entreprises_a2517.html" />
  </entry>
</feed>